Nenhuma das duas modalidades coloca dinheiro em espécie na mão do consumidor: o empresário Tiago Oliva Schietti assinala que, tanto no consórcio quanto no financiamento, o pagamento vai diretamente para o vendedor do bem escolhido. Apesar dessa semelhança inicial, consórcio e financiamento resolvem o mesmo problema, comprar algo sem ter o valor total disponível agora, por caminhos completamente opostos. Essa comparação básica serve como ponto de partida para explicar as duas modalidades a quem ainda confunde uma com a outra.
Entender essa diferença de origem do dinheiro, mais do que decorar tabelas de juros e taxas, é o que realmente esclarece por que as duas modalidades funcionam de formas tão distintas no dia a dia de quem contrata.
O que os dois têm em comum: comprar algo que você ainda não tem à vista
Tanto o consórcio quanto o financiamento nasceram para resolver a mesma limitação: a maioria das pessoas não tem, de uma vez só, o valor total de um imóvel, um carro ou um investimento maior. As duas modalidades permitem acessar esse bem antes de ter juntado o dinheiro inteiro, parcelando o pagamento ao longo do tempo.
Essa semelhança de propósito é justamente o que gera confusão entre consumidores menos familiarizados com o setor financeiro, levando muita gente a tratar as duas opções como praticamente intercambiáveis, quando, na verdade, cada uma segue uma lógica de origem do dinheiro bem diferente.
Essa origem distinta do dinheiro é o que determina, lá na frente, quem assume o risco de crédito, quem lucra com a operação e por que uma modalidade entrega o bem rapidamente, enquanto a outra pede paciência em troca de um custo menor.
A diferença que muda tudo: de onde vem o dinheiro
No financiamento, o dinheiro vem de um banco, que empresta o valor ao comprador e cobra juros por isso, já que está disponibilizando um recurso que ainda não lhe pertence. No consórcio, o dinheiro vem da soma das parcelas pagas por todos os participantes do grupo, reunidas no fundo comum até formar as cartas de crédito.
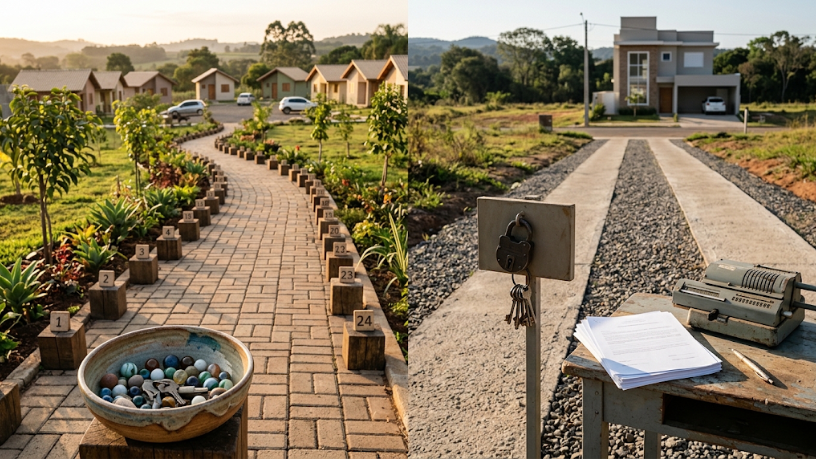
Tiago Oliva Schietti examina que essa diferença de origem explica quase todas as outras diferenças entre as duas modalidades: velocidade de acesso ao bem, existência ou ausência de juros, e até o tipo de análise feita antes de aprovar o crédito para o interessado.
No financiamento, o banco avalia principalmente o histórico de crédito e a capacidade de pagamento do comprador, já que o risco de calote recai sobre a própria instituição financeira. No consórcio, a análise tende a ser menos rígida nesse sentido, já que o risco está diluído entre todos os participantes do grupo, não concentrado numa única instituição emprestadora.


Como essa diferença afeta prazo, custo e previsibilidade
Porque empresta de fonte própria, o banco consegue liberar o financiamento rapidamente, desde que a análise de crédito seja aprovada, mas cobra juros por essa conveniência. O consórcio depende do calendário do grupo e do resultado de sorteios ou lances, o que torna o custo mais baixo, mas a data de acesso ao bem imprevisível.
Essa combinação de fatores explica por que nenhuma das duas modalidades é superior de forma absoluta: segundo Tiago Oliva Schietti, cada uma atende melhor a um tipo de necessidade, dependendo da urgência do comprador e da disposição para esperar em troca de um custo total menor.
Escolher exige saber o que está comparando
Quem entende a origem do dinheiro em cada modalidade consegue comparar consórcio e financiamento de forma mais racional, sem se prender apenas ao valor da parcela mensal anunciada em qualquer propaganda.
Tiago Oliva Schietti resume essa lógica lembrando que comparar taxa de juros com taxa de administração, sem entender de onde vem o dinheiro de cada uma, é como comparar produtos diferentes usando apenas um número que não conta a história inteira.